Glosario de Importación y Aduanas en Nicaragua — Parte 1: Conceptos Básicos
Cuando una empresa comienza a realizar operaciones de importación, es común encontrarse con términos aduaneros, tributarios y logísticos que forman parte del proceso.
Conocer este lenguaje permite entender mejor una cotización, revisar la documentación de una operación y comunicarse con proveedores, agentes aduaneros y empresas de logística.
En esta primera parte del glosario presentamos algunos de los conceptos básicos relacionados con las autoridades aduaneras, declaraciones, clasificación de mercancías, valoración e impuestos en Nicaragua.
1. Conceptos básicos y autoridades
DGA — Dirección General de Servicios Aduaneros
Es la autoridad aduanera de Nicaragua y participa en la administración y control de las operaciones de comercio exterior.
CAUCA — Código Aduanero Uniforme Centroamericano
Es parte del marco jurídico aduanero común de los países centroamericanos y establece disposiciones relacionadas con las operaciones aduaneras.
RECAUCA — Reglamento del Código Aduanero Uniforme Centroamericano
Complementa y desarrolla las disposiciones establecidas en el CAUCA.
Declaración de mercancías
Es el documento mediante el cual se presenta ante la autoridad aduanera la información correspondiente a una operación de importación o exportación.
Incluye información relacionada con la mercancía, su valor, clasificación y régimen aduanero, entre otros datos.
DUCA-D
La Declaración Única Centroamericana (DUCA) integra diferentes declaraciones utilizadas en el comercio regional.
La DUCA-D corresponde a las operaciones de importación y exportación con países fuera de la región centroamericana.
Autodespacho
Modalidad mediante la cual el propio importador realiza las actuaciones correspondientes al despacho aduanero cuando la normativa aplicable lo permite.
Agente aduanero
Profesional autorizado para actuar como auxiliar de la función pública aduanera y gestionar operaciones de despacho por cuenta del importador o exportador.
Consignatario
Persona natural o jurídica a cuyo nombre está consignada una mercancía o a quien está destinada.
2. Clasificación, valoración e impuestos
Una vez identificada la mercancía, uno de los aspectos importantes de una importación es determinar cómo se clasifica y cuál es la base sobre la que se calculan los tributos correspondientes.
Partida arancelaria
Es el código utilizado para clasificar una mercancía dentro del sistema arancelario.
La correcta clasificación es importante porque permite determinar el tratamiento arancelario y tributario que corresponde al producto.
Sistema Armonizado (SA)
Es un sistema internacional utilizado para clasificar las mercancías mediante códigos. Sirve como base para la nomenclatura arancelaria utilizada por diferentes países y regiones.
DAI — Derecho Arancelario a la Importación
Es el derecho o arancel que puede aplicarse a determinadas mercancías que ingresan al territorio aduanero, de acuerdo con su clasificación y las disposiciones correspondientes.
IVA — Impuesto al Valor Agregado
Es uno de los tributos que puede formar parte del costo tributario de una operación de importación.
En Nicaragua, la tasa general del IVA es del 15 %, aunque existen operaciones que pueden tener tratamientos diferentes de acuerdo con la legislación aplicable.
Valor en aduana
Es el valor utilizado como base para determinar determinados tributos de importación, conforme a las normas de valoración aduanera.
Por eso, el valor de la mercancía declarado para efectos comerciales y el valor utilizado para efectos aduaneros deben analizarse dentro del contexto de la operación.
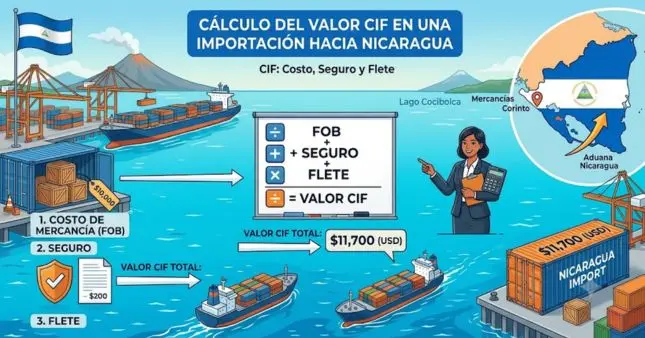
Valor CIF
El término CIF corresponde a: Costo + Seguro + Flete.
En términos generales, representa el valor de la mercancía considerando estos componentes hasta el punto establecido para efectos de valoración. Es un concepto que aparece con frecuencia al analizar los costos relacionados con una importación.
Adeudo
Es el monto de las obligaciones tributarias que corresponde pagar como resultado de una operación aduanera, de acuerdo con los conceptos aplicables.
Aforo
Es el proceso mediante el cual se determinan o verifican los elementos necesarios para establecer las obligaciones tributarias y el cumplimiento de las disposiciones aduaneras aplicables a una mercancía.
Puede involucrar aspectos como la clasificación, valoración y revisión de la mercancía.
Los conceptos que conviene dominar primero
Para una persona que comienza a trabajar en importaciones, estos términos constituyen una buena base:
No es necesario memorizar todos los conceptos de una sola vez. Lo importante es comprender qué función cumple cada uno dentro de una operación de importación.
Continúa en la Parte 2
En la Parte 2 continuaremos con otros términos fundamentales: regímenes aduaneros, documentos de importación, Incoterms, nacionalización, selectividad, RUC, exoneraciones y almacenaje. Léela aquí.
¿Tienes dudas sobre estos términos?
Escríbenos y con gusto te orientamos sobre la documentación y los conceptos aplicables a tu próxima importación.
¿Tienes dudas sobre tu importación?
Escríbenos y con gusto te asesoramos sin compromiso.